2026년 3분기 전 세계 PC 출하량이 전년 같은 기간보다 20% 넘게 줄었다. 시장조사업체 IDC는 10월 8일 속보치에서 6,270만 대, 20.1% 감소를 발표했고, 이튿날 옴디아(Omdia)는 5,810만 대, 21.2% 감소로 집계했다. 두 회사 모두 상반기에 업체와 유통망이 재고를 미리 쌓은 영향을 가장 먼저 꼽았다.
IDC 속보치 — 6,270만 대, 20.1% 감소
IDC에 따르면 3분기 전 세계 PC 출하량은 6,270만 대였다.
1년 전 7,850만 대보다 20.1% 적고, 직전 분기인 2분기보다도 9.1% 줄었다.
보통 3분기는 신학기 수요 덕에 2분기보다 많이 팔리는 계절이다. 올해는 그 공식이 깨졌다.
IDC는 이번 수치가 속보치(preliminary)라는 점을 밝혔다.
상위 5개 업체 가운데 가장 크게 줄어든 곳은 HP다. HP는 30.9% 감소한 1,030만 대를 출하했다.
점유율은 19.1%에서 16.5%로 내려갔다.
레노버는 22.6% 감소한 1,490만 대로 1위를 지켰고, 델은 25.0% 감소한 760만 대로 3위였다.
IDC는 이 세 업체가 시장 평균보다 더 빠르게 줄었고, 점유율을 합쳐서 4.2%포인트 내줬다고 설명했다.
이유로는 연초 선반입의 영향을 더 크게 받았을 가능성을 들었다.
애플은 11.3% 감소한 590만 대였지만 점유율은 8.5%에서 9.5%로 올랐다. 에이수스는 8.6% 감소한 550만 대로 5위였고, 점유율은 7.6%에서 8.7%로 올랐다.
표의 '기타' 업체군은 14.0% 감소한 1,840만 대로, 전체 평균보다는 낙폭이 작았다.
| 업체 | 3분기 출하량 | 점유율 | 전년 동기 출하량 | 전년 점유율 | 증감률 |
|---|---|---|---|---|---|
| 레노버 | 1,490만 대 | 23.8% | 1,930만 대 | 24.6% | -22.6% |
| HP | 1,030만 대 | 16.5% | 1,500만 대 | 19.1% | -30.9% |
| 델 | 760만 대 | 12.1% | 1,010만 대 | 12.9% | -25.0% |
| 애플 | 590만 대 | 9.5% | 670만 대 | 8.5% | -11.3% |
| 에이수스 | 550만 대 | 8.7% | 600만 대 | 7.6% | -8.6% |
| 기타 | 1,840만 대 | 29.4% | 2,140만 대 | 27.3% | -14.0% |
| 합계 | 6,270만 대 | 100% | 7,850만 대 | 100% | -20.1% |
▲ IDC 2026년 3분기 PC 출하량 속보치 (2026년 10월 8일 발표, IDC Quarterly Personal Computing Device Tracker 기준)
옴디아는 21.2% — 숫자가 다른 이유
옴디아는 같은 분기를 다른 잣대로 셌다.
데스크톱·노트북·워크스테이션 출하량이 5,810만 대로 21.2% 줄었다는 것이다.
데스크톱은 23.5% 감소한 1,170만 대, 노트북은 20.6% 감소한 4,640만 대다.
옴디아는 2023년 1분기 이후 가장 가파른 하락이라고 설명했다.
총량이 IDC보다 적고 비교 기준 연도의 모수도 다르다. 옴디아의 2025년 3분기 합계는 7,370만 대다.
옴디아는 데스크톱·노트북·워크스테이션을 집계하며, 셀인(업체가 유통망에 공급한 물량) 기준이라는 점을 밝혔다.
IDC 표와 비교하면 레노버·HP·델의 출하량은 거의 같은 수준이다.
순위는 같지만 점유율은 다르다. 애플이 대표적이다.
IDC에서 애플의 점유율은 9.5%지만 옴디아에서는 11.7%다.
옴디아는 애플의 프리미엄 포지셔닝이 가격 상승의 충격을 줄였다고 봤다.
에이수스는 옴디아에서도 상위 업체 중 감소폭이 가장 작았고, 점유율은 9.3%로 올랐다.
HP는 옴디아에서도 31%로 가장 크게 줄었고 점유율이 약 3%포인트 내려갔다. 레노버는 점유율 26%로 1위를 유지했다.
두 조사업체의 수치는 집계 범위와 방식이 달라 단순 합산하거나 섞어 쓰면 안 된다. 아래 표는 옴디아 발표 그대로다.
| 업체 | 3분기 출하량 | 점유율 | 전년 동기 출하량 | 전년 점유율 | 증감률 |
|---|---|---|---|---|---|
| 레노버 | 1,493만 대 | 25.7% | 1,936만 대 | 26.3% | -22.9% |
| HP | 1,034만 대 | 17.8% | 1,500만 대 | 20.4% | -31.0% |
| 델 | 758만 대 | 13.1% | 1,011만 대 | 13.7% | -25.0% |
| 애플 | 677만 대 | 11.7% | 764만 대 | 10.4% | -11.3% |
| 에이수스 | 539만 대 | 9.3% | 577만 대 | 7.8% | -6.6% |
| 기타 | 1,305만 대 | 22.5% | 1,583만 대 | 21.5% | -17.6% |
| 합계 | 5,807만 대 | 100% | 7,371만 대 | 100% | -21.2% |
▲ 옴디아 2026년 3분기 PC 출하량 (2026년 10월 9일 발표, 데스크톱·노트북·워크스테이션, 옴디아 PC Horizon Service 셀인 기준)
왜 이렇게 줄었나 — 선반입 후폭풍과 부품 원가
IDC가 가장 먼저 든 이유는 상반기의 선반입(pull-in)이다.
IDC 소비자 기기 연구 디렉터 지테시 우브라니(Jitesh Ubrani)는 이렇게 말했다.
"지금 보는 것은 상반기에 크게 당겨 산 물량의 결과다. 업체와 유통망이 가격 인상에 앞서 연초에 재고를 쌓았고, 그 때문에 3분기가 2분기보다 큰 평소의 계절 패턴이 흐트러졌다."
IDC는 여기에 공급 제약과, AI 데이터센터 확대로 높아진 가격대를 함께 짚었다.
옴디아의 이샨 두트(Ishan Dutt)도 상반기 선반입이 시장을 떠받쳤기 때문에 이번 급감이 놀랍지 않다고 평가했다.
그는 부품 원가 상승의 영향이 이제 최종 판매가에 완전히 반영됐고, 소비자와 기업 IT 담당자가 그에 맞게 반응하고 있다고 설명했다.
지난 실적 발표 시즌에 주요 PC 업체들이 하반기 출하량의 두 자릿수 감소를 예고했고, 유통업체들도 평균 판매가는 두 자릿수 올랐는데 판매는 줄었다고 보고했다는 것이 옴디아의 설명이다.
공급 쪽에서는 제조사와 ODM 업체들이 3분기에 생산을 줄이기 시작했고, 유통 채널은 쌓인 재고를 소화하는 중이라고 했다.
메모리와의 연결고리는 옴디아 쪽 설명이 더 구체적이다.
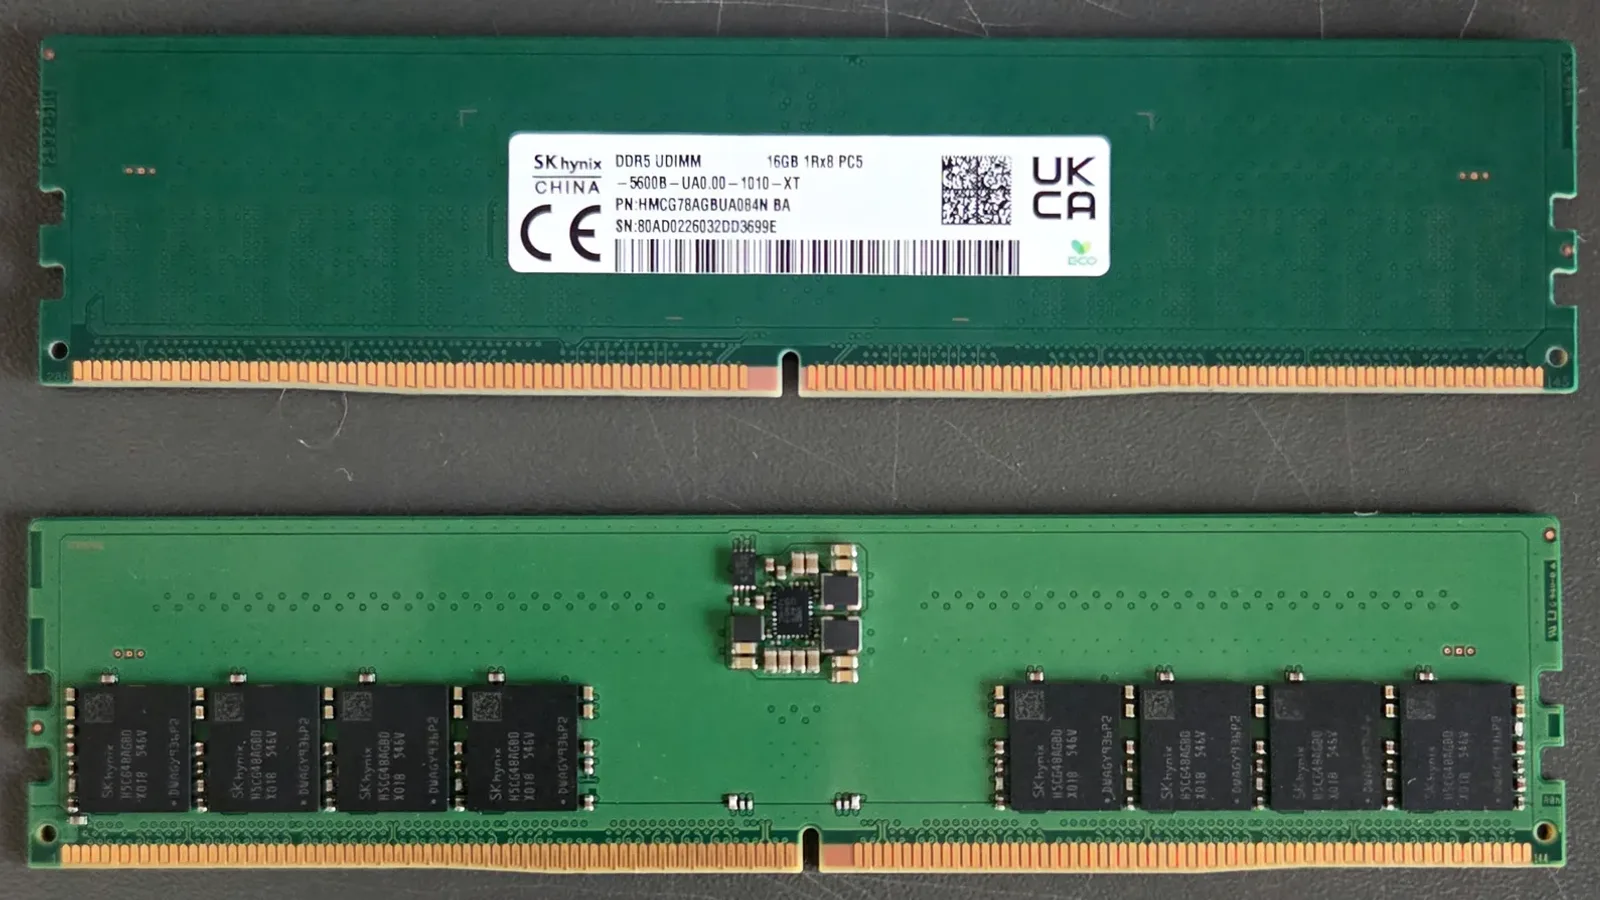
옴디아의 벤 예(Ben Yeh) 수석 애널리스트는 PC 원가에서 D램과 SSD가 차지하는 비중이 평소 15% 안팎에서 40% 가까이로 올랐고, 가격 상승폭은 4배가 넘는다고 밝혔다.
PC 업체들이 지난 몇 분기 동안 여러 차례 가격을 올렸지만 아직 그 충격을 다 메우지 못했다는 설명도 붙었다.
벤 예는 이런 압박이 당분간 이어질 것으로 봤다.
옴디아는 메모리·저장장치 가격 상승과 함께 프로세서, 그래픽카드, 여러 IC 부품의 공급 부족도 공급망 관리를 어렵게 하고 있다고 덧붙였다.
미국 IT 매체 톰스 하드웨어는 여기에 AI 데이터센터 붐을 배경으로 얹었다.
HBM에 생산 역량이 몰리면서 소비자용 메모리가 줄었고, 메모리 가격이 최대 500%까지 올랐으며, 128GB DDR5 가격이 최대 3,399달러까지 갔다는 보도다.
정리하면 선반입 후폭풍은 IDC와 옴디아가 공통으로 지목한 직접 원인이고, 메모리 원가는 옴디아가 수치로 제시한 배경이다.
두 회사 모두 이번 하락이 메모리 가격 하나만으로 설명된다고 단정하지는 않았다. 옴디아는 메모리 외에 프로세서와 그래픽카드 부족, 거시경제 여건 같은 요인도 함께 언급했다. 같은 부품 가격 압박은 콘솔 시장에도 나타난다. 미국 콘솔 판매량 흐름은 서키나 8월 보고서 기사에서 다뤘다.
2분기와 비교하면
2분기까지만 해도 낙폭은 한 자릿수였다.
IDC는 7월 속보치에서 2분기 출하량을 6,820만 대, 4.9% 감소로 발표했다. 2분기 성적표에서는 레노버·HP·델이 줄고 애플만 늘었다.
IDC는 이번 3분기 발표문에서 2분기 감소폭을 3.8%로 적었다. 7월 속보치의 4.9%와 다른 이유는 발표문에 따로 설명돼 있지 않다.
3분기 낙폭 20.1%는 그보다 훨씬 깊다.
IDC는 이번 감소를 2개 분기 연속 감소로 규정했다.
애플의 흐름도 바뀌었다. 2분기에는 IDC 기준 10.1% 늘어난 유일한 상위 업체였지만, 3분기에는 11.3% 줄었다.
그래도 감소폭은 상위 5개 업체 중 에이수스 다음으로 작았고, 점유율은 올랐다.
선반입 효과로 상반기 출하가 부풀었다가 3분기에 반동이 나왔다는 것이 IDC의 해석이다.
전망은 엇갈린다 — 옴디아·IDC·마이크론·에이서
영상: CNBC Television 유튜브 채널
당장 4분기 전망은 밝지 않다.
옴디아는 4분기 PC 출하량이 전년 대비 24% 줄고, 2027년 연간으로도 7% 더 줄 것으로 내다봤다.
벤 예는 "현재의 하락은 새로운 하락 사이클의 시작에 불과할 수도 있다"고 말했다.
IDC의 우브라니는 유통망이 재고 부담 때문에 프로모션에 나설 수 있어 소비자에게 단기적인 숨통이 트일 수는 있다고 했다.
다만 "1년 전과 비슷한 수준의 가격은 기대하지 않는다. 가격은 높은 상태로 유지될 것"이라고 선을 그었다.
그는 거시경제 여건까지 나빠지고 있어 향후 몇 분기 전망이 나아지기 전에 더 나빠질 위험이 있다고 덧붙였다.
IDC는 거시경제 악화가 수요를 더 끌어내려 2026년 남은 기간과 2027년 전망까지 어둡게 할 수 있다고 봤다.
메모리 업계 전망은 길다. 마이크론은 9월 30일 실적 발표에서 2027~2028년 수급이 올해보다 더 빡빡해질 것이라고 밝혔다. 자세한 내용은 마이크론·트렌드포스 전망 기사에 정리돼 있다.
같은 설명회에서 마이크론은 PC와 모바일 시장의 판매 대수가 올해 두 자릿수 줄어들 수 있다고 내다봤다. 업계 매출은 늘더라도 팔리는 기기 수는 줄 수 있다는 뜻이다.
톰스 하드웨어는 일부 전문가가 2029년까지 개선이 어렵다고 본다고 전했다.
삼성전자는 10월 8일 3분기 잠정 실적에서 연결 기준 매출 195조 원, 영업이익 107조 4천억 원을 발표했다. 메모리 호황의 단면이지만, 이 발표가 PC 시장 전망을 직접 언급한 것은 아니다.
반대 목소리도 있다. 에이서의 제이슨 천(Jason Chen) 회장 겸 CEO는 9월 19일 타이베이에서 기자들과 만나, 메모리 제조사들이 마진을 지키려고 부족 우려를 부풀리고 있다는 취지로 말했다고 대만 언론이 전했다.
대만 보도에 따르면 그는 PC용 DDR4와 주류 DDR5는 더는 부족하지 않다고 봤다.
완제품 PC 가격은 4분기에 평균 5~20% 오르고, 2027년 중반쯤 정점을 찍은 뒤 하반기에는 안정되거나 내려갈 수 있다는 전망이다.
다만 정확한 전환 시점은 아무도 모른다고 덧붙인 것으로 전해진다. 톰스 하드웨어 등 영어권 매체는 이를 "2027년 하반기 하락"으로 더 단정적으로 옮겼다.
그는 중국 업체들의 증산이 가격을 끌어내릴 요인이라고 봤고, 여전히 부족한 것은 LPDDR5X-9600 같은 고속 메모리와 엔비디아 N1·N1X 같은 일부 칩, 중저가 CPU라고 했다. 어떤 부품이 부족한지는 매체마다 표현이 조금씩 다르다.
에이서는 이번 IDC·옴디아 발표의 상위 5개 업체 표에 들어 있지 않다.
같은 시장을 놓고 공급자는 길고 빡빡한 시나리오를, 완제품 업체는 비교적 이른 가격 하락을 말하는 셈이다. 어느 쪽도 이해관계에서 자유롭지 않다는 점은 감안해 읽어야 한다.
영상은 마이크론 실적 발표 직후 CNBC 방송이 월가 애널리스트의 반응을 다룬 것이다. 3분기 PC 출하량 발표를 다룬 영상은 아니다.
게이머·PC 구매자가 확인할 것
영상: Gamers Nexus 유튜브 채널
이번 발표는 업체가 유통망에 공급한 물량 기준이라, 소매 매장의 실제 판매나 국내 가격을 곧바로 말해 주지는 않는다.
국내 부품 가격 흐름은 RTX 50 국내 가격 인상 기사와 엔비디아 신형 GPU 공백 기사, 최근 보도된 RTX 5090 단종설에서 이어서 볼 수 있다.
영상은 메모리 업계와 소비자 시장의 관계를 다룬 해외 매체 콘텐츠로 9월 21일(미국 시간) 공개됐다. 이번 3분기 집계 발표를 다룬 영상은 아니다.