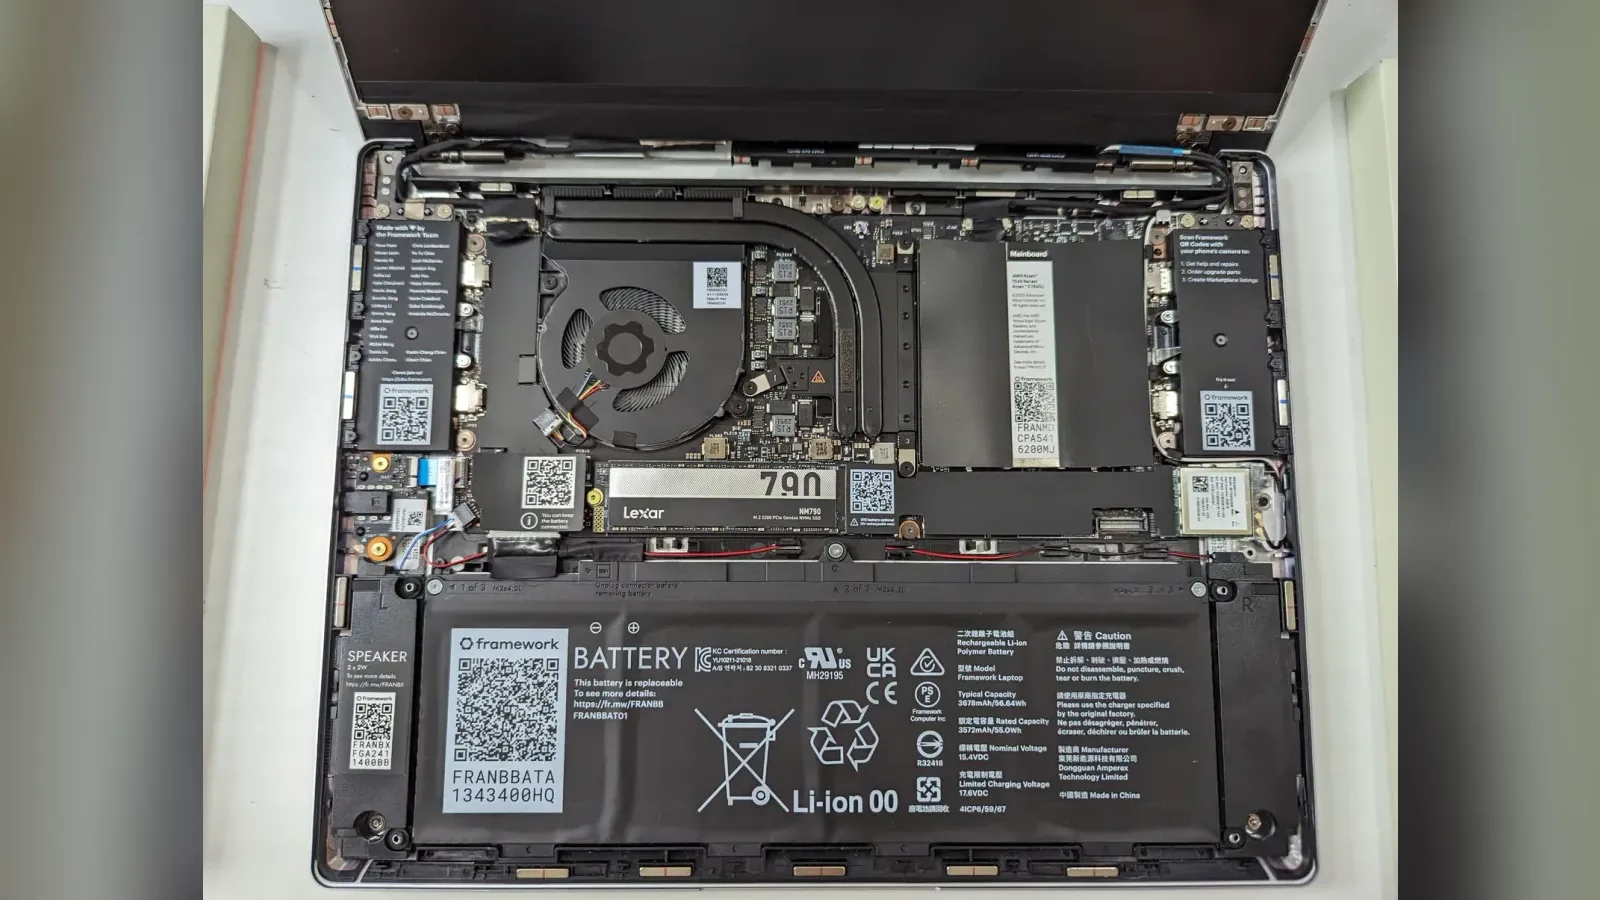
시장조사업체 트렌드포스(TrendForce)가 10월 8일 노트북 시장 보고서를 내놨다. 핵심은 부품 원가다. 트렌드포스에 따르면 소비자 권장가 900달러인 주류 노트북에서 CPU·D램·SSD가 부품 원가(BOM)에서 차지하는 비중은 2026년 3분기 기준 약 68%에 이른다. 이를 근거로 트렌드포스는 2027년 전 세계 노트북 출하량이 한 자릿수 초반(low single-digit) 줄 것으로 내다봤다. D램·CPU 가격이 계속 높고 제조사가 비용을 소비자에게 넘기면 감소폭이 한 자릿수 후반(high single-digit)까지 커질 수 있다는 단서가 붙는다. 2027년의 관건이 부품이 모자라느냐에서 소비자가 오른 가격을 감당하느냐로 옮겨 간다는 것이 보고서의 요지다.
900달러 노트북 원가의 68% — 1년 반 만에 45%에서
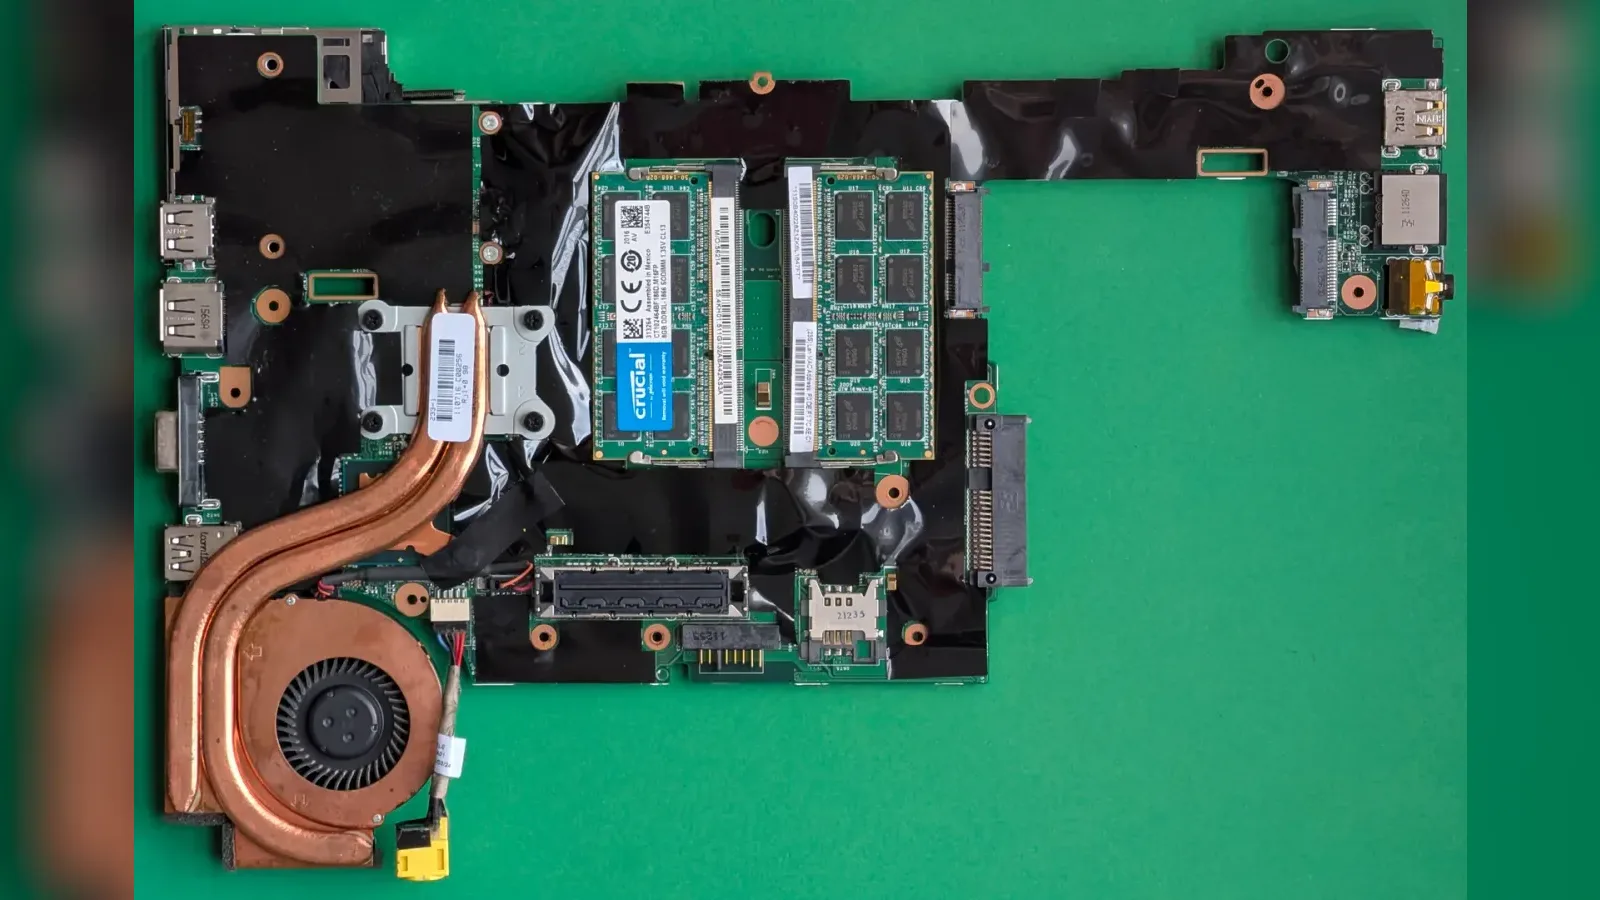
트렌드포스가 제시한 수치의 기준은 소비자 권장가 900달러의 주류 노트북이다.
BOM은 제품 한 대를 만드는 데 들어가는 부품 원가의 합계를 뜻한다.
이 기준에서 CPU, D램, SSD 세 가지 핵심 부품이 2026년 3분기 BOM의 약 68%를 차지했다.
트렌드포스가 9월 4일 낸 보도자료에는 같은 기준의 과거 수치가 있다.
메모리 공급이 안정적이던 2025년 1분기에는 이 비중이 약 45%였다.
약 1년 반 사이에 세 부품의 원가 비중이 23%포인트 올라간 셈이다.
트렌드포스는 9월 4일 보도자료에서 이 부담을 가격으로도 환산했다.
2025년 1분기와 같은 매출총이익률을 지키려면, 비슷한 제품의 가격을 2026년 3분기까지 약 80% 올려야 한다는 계산이다.
실제로 제조사가 그만큼 올린다는 뜻은 아니다. 원가 상승이 얼마나 큰지 보여 주는 지표로 읽는 편이 맞다.
트렌드포스는 이 비중을 세 부품의 합계로만 제시했다. CPU, D램, SSD 각각의 몫은 공개되지 않았다.
또 이 수치는 900달러 모델 한 가지를 기준으로 한 것이어서, 가격대가 다른 노트북에 그대로 적용할 수는 없다.
| 시점 | 900달러 주류 노트북 BOM 중 CPU·D램·SSD 비중 | 출처 |
|---|---|---|
| 2025년 1분기 | 약 45% | 트렌드포스 9월 4일 보도자료 |
| 2026년 3분기 | 약 68% | 트렌드포스 10월 8일 보도자료 |
▲ 트렌드포스 발표 기준. 세 부품 합계 비중이며 개별 비중은 공개되지 않았다.
제조사에게 남은 세 가지 선택지
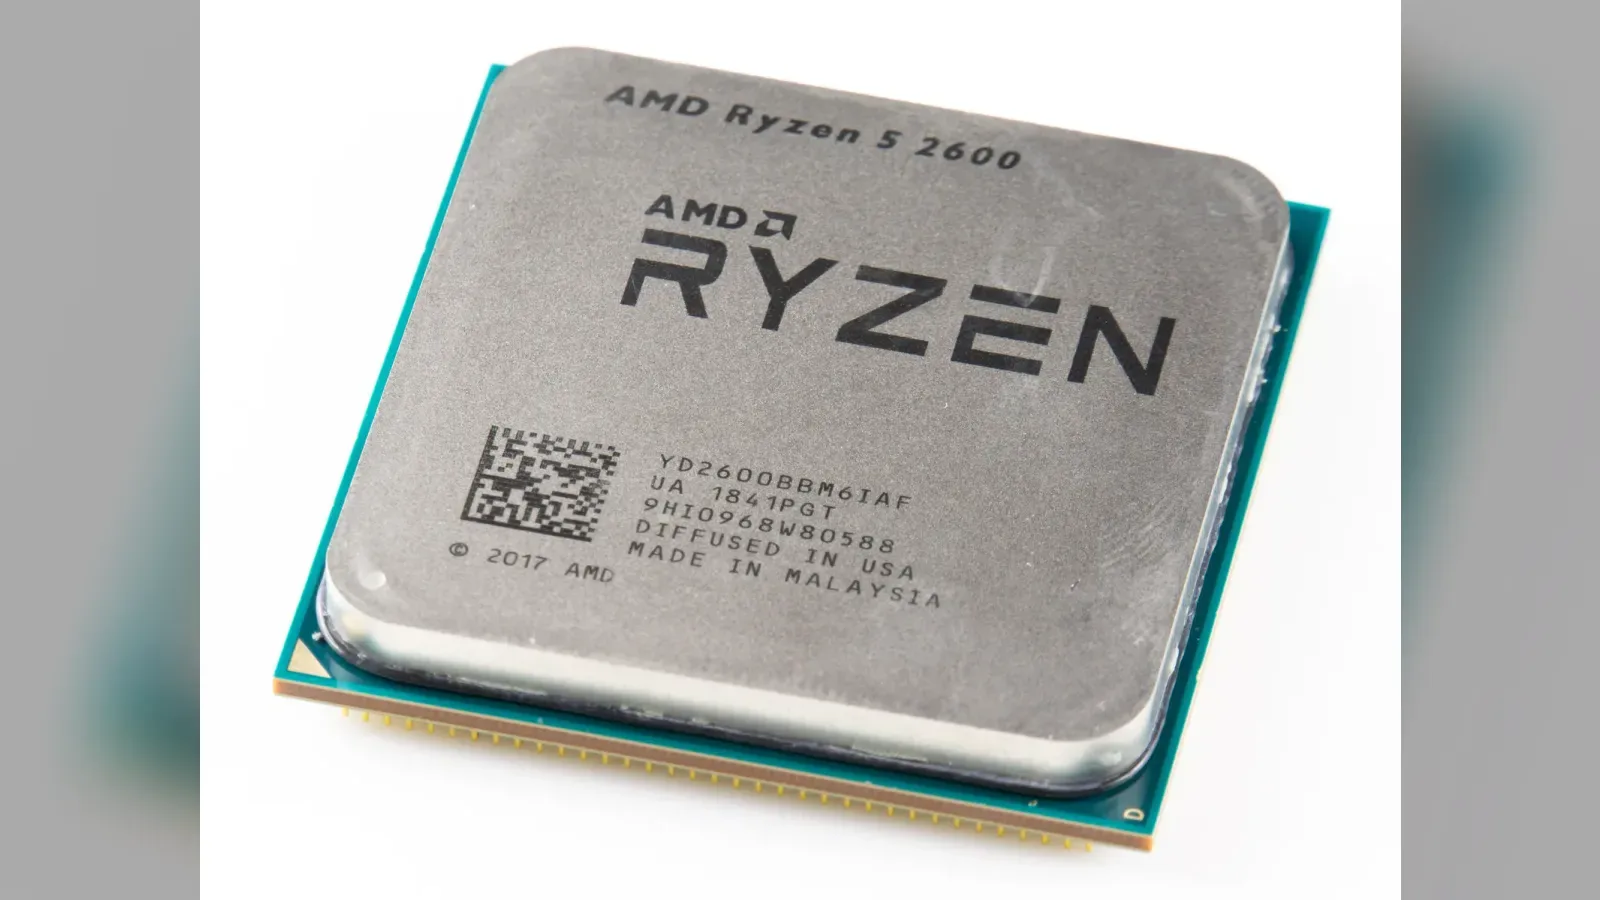
원가 부담이 커진 제조사가 고를 수 있는 길은 크게 세 가지다.
트렌드포스는 이를 소매가 인상, 원가 흡수로 인한 마진 희생, 사양 축소로 정리했다.
각 선택지에는 대가가 따른다.
가격을 올리면 수요가 약해질 수 있다.
비용을 떠안으면 수익성이 나빠진다.
메모리 용량 같은 사양을 줄이면 제품 경쟁력이 떨어질 수 있다.
트렌드포스는 2027년에 제조사들이 가격, 사양, 수익성을 한꺼번에 지키기는 어려울 것으로 봤다.
트렌드포스는 이 세 가지를 한꺼번에 지킬 수 없다고 본 것이다.
결국 비용을 소비자에게 얼마나 넘길 수 있느냐가 수요를 가르는 핵심 변수라는 설명이다.
2027년 출하 전망 — 한 자릿수 초반, 최악엔 후반까지
영상: ExplainingComputers 유튜브 채널
트렌드포스의 2027년 전망은 두 갈래다.
기본 시나리오에서는 전 세계 노트북 출하량이 한 자릿수 초반 줄어든다.
제조사들이 제품 구성과 사양을 조정해 소매가 영향을 줄이고, 늘어난 원가 일부를 직접 떠안는 경우다.
부품 값이 계속 오르고 그 비용이 소비자 가격에 그대로 넘어가면 수요가 더 약해질 수 있다.
높아진 소매가가 교체 주기를 더 늘리면서 연간 출하 감소폭이 한 자릿수 후반까지 커질 수 있다는 것이 트렌드포스의 설명이다.
보고서는 구체적인 감소율 숫자를 내놓지 않았고, 구간 표현으로만 전망했다.
참고로 트렌드포스는 9월 4일 보도자료에서 2026년 노트북 출하량이 전년보다 9.4% 줄 것으로 내다봤다.
2026년 감소폭이 한 자릿수 후반인 만큼, 2027년 기본 시나리오는 낙폭이 줄어드는 그림이다.
9월 4일 보도자료에 따르면 2026년 출하는 상반기와 하반기가 약 53 대 47로 나뉠 전망이다. 보통은 하반기가 성수기인데, 하반기 수요 일부가 상반기로 당겨졌기 때문이다.
| 시나리오 | 2027년 전 세계 노트북 출하량 | 전제 |
|---|---|---|
| 기본 | 한 자릿수 초반 감소 | 제품 구성·사양 조정과 일부 원가 흡수로 소매가 영향을 줄임 |
| 비용 고착 | 한 자릿수 후반 감소 | 부품 가격 상승분이 소비자 가격에 전가돼 수요 약화·교체 주기 연장 |
▲ 트렌드포스 2026년 10월 8일 보도자료 기준. 구체적 감소율은 공개되지 않았다.
올해 출하를 떠받친 선반입, 지속되지 않는다는 진단
트렌드포스는 2026년 노트북 출하가 비교적 버텨 온 이유를 몇 가지 들었다.
CPU 공급이 나아졌고, 브랜드들이 부품을 일찍 확보했고, 이후 분기로 예정됐던 교체 수요가 앞당겨졌다는 것이다.
다만 트렌드포스는 이를 실제 최종 수요의 회복으로 보지 않는다고 밝혔다.
교체 수요를 앞당겨 쓴 만큼 이후에는 동력이 약해질 수 있다는 판단이다.
다른 조사기관의 3분기 집계도 이와 같은 맥락에서 읽힌다.
IDC는 3분기 전 세계 PC 출하량이 6,270만 대로 20.1% 줄었다고 집계했고, 옴디아는 21.2% 감소로 봤다. 두 기관은 상반기 선반입의 후폭풍을 공통 원인으로 꼽았다. 자세한 내용은 3분기 PC 출하량 집계 기사에 정리돼 있다.
2분기까지만 해도 낙폭은 한 자릿수였다. 레노버·HP·델이 줄고 애플만 늘었던 2분기 PC 시장 성적표가 그 시점이다.
트렌드포스는 여기에 값싼 재고가 소진되고 있다는 점도 짚었다. 낮은 원가로 쌓아 둔 물량이 줄면 오른 부품 값이 최종 판매가에 더 직접 반영된다는 흐름이다.
생산지 비중도 움직인다 — 중국 밖 24%에서 21%로
트렌드포스는 생산지 이동에 대해서도 전망을 밝혔다.
전 세계 노트북 생산에서 중국 밖 생산이 차지하는 비중은 2025년 약 24%에서 2026년 약 21%로 낮아질 것으로 봤다.
2027년에는 20% 밑으로 내려갈 수도 있다는 전망이다.
원인은 비용이다. 신흥 생산 거점에서 물류, 부품 조달, 공급망 관리 비용이 올라 일부 브랜드가 생산 전략을 재검토할 수 있다는 것이다.
그래서 일부 생산 능력이 중국으로 돌아올 수 있다는 분석이 붙었다. 다만 이는 관세 압박이 더 심해지지 않는다는 전제를 둔 것이다.
2027년 부품 전망 — D램은 빠듯, 낸드는 하반기 완화 가능
영상: Gamers Nexus 유튜브 채널
트렌드포스는 2027년 부품 공급 전망도 함께 내놨다.
D램은 AI 서버가 첨단 공정 생산 능력을 빨아들이고 있어 계속 빠듯하고, PC용 D램의 공급 증가도 제한적일 수 있다고 했다.
낸드 플래시는 신규 생산 능력이 가동되는 2027년 하반기에 수급 제약이 풀릴 수 있다고 봤다.
PCB, MLCC, PMIC 같은 부품도 생산 능력 배분, 원자재 비용, 지정학 요인 때문에 압박을 받고 있다고 했다.
마이크론도 비슷한 전망을 내놨다. 마이크론 CEO는 메모리 수급이 2027~2028년에 올해보다 더 빡빡해질 것이라고 말했다. 내용은 마이크론 실적 발표와 트렌드포스 4분기 계약가 전망 기사에서 다뤘다.
트렌드포스가 말한 위험의 이동은 부품이 풀린다는 뜻이 아니다. 부품은 여전히 비싸고, 그 가격을 소비자가 받아들일지가 더 큰 변수가 된다는 의미다.
숫자를 읽을 때 주의할 점
이 보고서의 수치는 다른 기관의 수치와 단순 비교하기 어렵다.
옴디아는 3분기 발표에서 PC 원가 중 D램과 SSD 비중이 평소 15% 안팎에서 40% 가까이로 올랐다고 밝혔다. 트렌드포스의 68%는 CPU까지 합친 수치이고, 기준도 900달러 노트북이라 범위가 다르다.
출하 전망도 마찬가지다. 옴디아는 2027년 연간 PC 출하량이 7% 더 줄 것으로 내다봤는데, 데스크톱을 포함한 PC 전체 기준이다. 트렌드포스의 전망은 노트북만 본 것이다.
트렌드포스의 시나리오는 정확한 감소율이 아니라 구간으로 제시됐다. 한 자릿수 초반과 후반이 구체적으로 몇 퍼센트인지는 보고서에서 확인되지 않는다.
국내 판매가에 이 수치가 어떻게 반영될지는 이번 보도에 담기지 않았다.
한국 소비자가 확인할 수 있는 근거는 제한적이다. 트렌드포스는 사양 축소를 제조사의 선택지로 꼽았고, 가격 전가가 수요를 좌우한다고 봤다.
특정 모델의 가격이나 사양이 달라질지는 제조사 발표를 봐야 한다. 국내 신제품 가격 경쟁의 한 장면은 갤럭시 북6와 LG 그램북 기사에서 볼 수 있다.